Zinseszins bedeutet, dass nicht nur das ursprüngliche Kapital verzinst wird, sondern auch bereits gutgeschriebene Zinsen. Dadurch verändert sich das Wachstum im Laufe der Zeit. Diese Erklärung zeigt den Unterschied zum einfachen Zins, macht den Effekt an einem Beispiel sichtbar und ordnet die wichtigsten Einflussfaktoren ein.
Der Zinseszins klingt zunächst nach einem Begriff aus dem Finanzlehrbuch. Tatsächlich steckt dahinter aber ein leicht verständliches Prinzip: Dein Geld kann Erträge erzeugen, und diese Erträge bleiben investiert, sodass sie später ebenfalls zum Wachstum beitragen. Genau deshalb sprechen erfahrene Anleger oft von einer besonderen Kraft des Zinseszinses.
Für Sophie ist zunächst eine Frage entscheidend: Macht es wirklich einen großen Unterschied, ob Zinsen nur auf das Startkapital berechnet werden oder ob bereits erzielte Zinsen mitarbeiten? Die Antwort wird nicht unbedingt nach einem einzelnen Jahr sichtbar. Mit zunehmender Zeit kann sich der Abstand jedoch deutlich vergrößern.
Was ist Zinseszins? Das Prinzip einfach erklärt
Beim Zinseszins werden die gutgeschriebenen Zinsen dem ursprünglichen Kapital zugerechnet. Im nächsten Berechnungszeitraum wird dann nicht mehr nur das Startkapital verzinst, sondern das gewachsene Kapital. Der bereits erzielte Ertrag wird also selbst zur Grundlage für weiteren Ertrag.
Ein einfaches Sparbuch-Beispiel macht den Ablauf deutlich. Sophie legt einen Betrag an und erhält dafür Zinsen. Werden diese Zinsen nicht entnommen, sondern dem Guthaben gutgeschrieben, steigt die Basis für die nächste Zinsberechnung. Aus den Zinsen des ersten Zeitraums können später also weitere Zinsen entstehen.
Der Effekt ist vergleichbar mit einem Schneeball, der einen Hang hinunterrollt: Am Anfang wächst er langsam. Mit jeder weiteren Schicht wird er größer, sodass er künftig schneller neue Masse aufnehmen kann. Beim Zinseszins besteht diese zusätzliche Schicht aus den bereits erzielten Erträgen.
Wichtig ist dabei eine klare Einordnung: Der Zinseszins ist keine eigene Geldanlage und kein Produkt. Er beschreibt eine Berechnungsweise beziehungsweise einen Wachstumseffekt. Ob und in welcher Höhe tatsächlich Erträge entstehen, hängt immer von der jeweiligen Anlage und ihren Bedingungen ab. Ein positiver Zinssatz oder eine bestimmte Rendite ist nicht automatisch garantiert.
Wer sich die Grundlagen systematisch erschließen möchte, findet dazu auch Finanzielle Bildungsinhalte und Tutorials, die Begriffe und Rechenwege ohne unnötigen Fachjargon einordnen. Für Sophie wird damit aus einem abstrakten Modewort ein nachvollziehbarer Vorgang: Kapital wächst, die Erträge bleiben dabei im System, und die neue Summe bildet die Basis für den nächsten Schritt.
Einfacher Zins oder Zinseszins: Der Unterschied im Vergleich
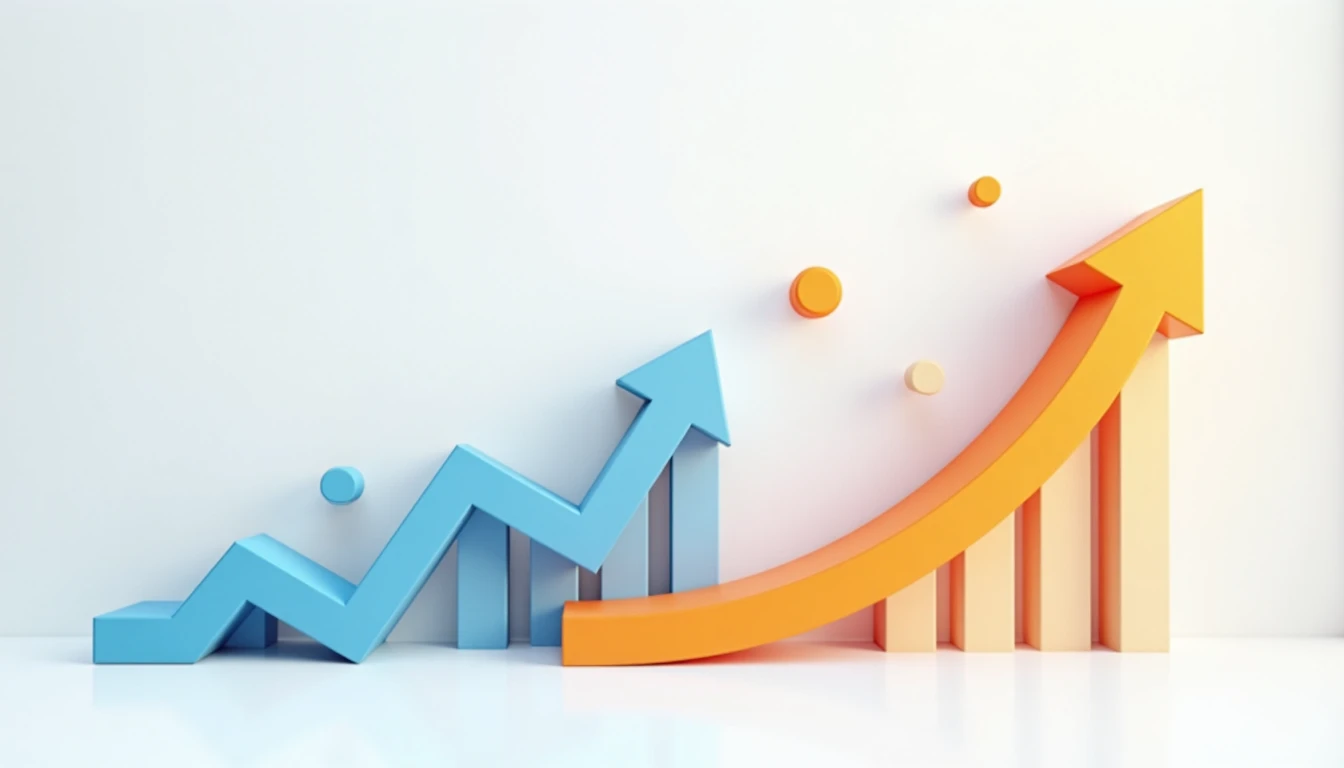
Beim einfachen Zins werden die Zinsen in jeder Periode nur auf das ursprüngliche Kapital berechnet. Selbst wenn die Erträge auf dem Konto gutgeschrieben werden, bleiben sie für die nächste Berechnung unberücksichtigt. Der Zuwachs ist deshalb in jeder Periode gleich hoch, sofern der Zinssatz unverändert bleibt.
Beim Zinseszins verändert sich die Berechnungsgrundlage dagegen laufend. Die erzielten Zinsen werden zum Kapital addiert und anschließend mitverzinst. Der Zuwachs fällt dadurch nicht in jedem Zeitraum gleich aus, sondern kann mit der Zeit größer werden.
Eine kurze Gegenüberstellung:
- Einfacher Zins: Zinsen werden immer nur auf das Startkapital berechnet.
- Zinseszins: Zinsen werden auf das Startkapital plus bereits gutgeschriebene Zinsen berechnet.
- Einfacher Zins: Das Wachstum verläuft bei gleichbleibendem Zinssatz linear.
- Zinseszins: Das Wachstum kann sich mit zunehmender Laufzeit beschleunigen.
Am Anfang wirkt der Unterschied oft klein. Das ist der Grund, warum viele Einsteiger ihn unterschätzen. Der entscheidende Abstand entsteht nicht unbedingt sofort, sondern baut sich über mehrere Berechnungszeiträume auf. Je länger die Erträge im Kapital bleiben, desto häufiger können sie selbst zum Wachstum beitragen.
Sophie kann die beiden Begriffe nun klar auseinanderhalten: Der einfache Zins betrachtet immer denselben Ausgangsbetrag. Der Zinseszins betrachtet einen Ausgangsbetrag, der sich durch frühere Erträge verändert. Diese Unterscheidung ist wichtig, wenn sie Ergebnisse von Spar- oder Anlagebeispielen richtig einschätzen möchte.
Der Zinseszinseffekt an einem einfachen Beispiel
Nehmen wir zur Veranschaulichung ein Startkapital von 1.000 Euro und einen gleichbleibenden jährlichen Zinssatz von 5 Prozent an. Das Beispiel ist eine Rechenhilfe und keine Prognose für eine konkrete Anlage.
Beim einfachen Zins werden jedes Jahr 50 Euro berechnet, denn 5 Prozent von 1.000 Euro sind 50 Euro. Nach drei Jahren ergibt sich:
- Startkapital: 1.000 Euro
- Zinsen pro Jahr: 50 Euro
- Zinsen nach drei Jahren: 150 Euro
- Endbetrag: 1.150 Euro
Beim Zinseszins bleiben die jährlichen Erträge dagegen im Kapital. Die Entwicklung sieht dann so aus:
| Jahr | Kapital am Jahresende |
|---|---|
| Start | 1.000,00 Euro |
| Jahr 1 | 1.050,00 Euro |
| Jahr 2 | 1.102,50 Euro |
| Jahr 3 | 1.157,63 Euro |
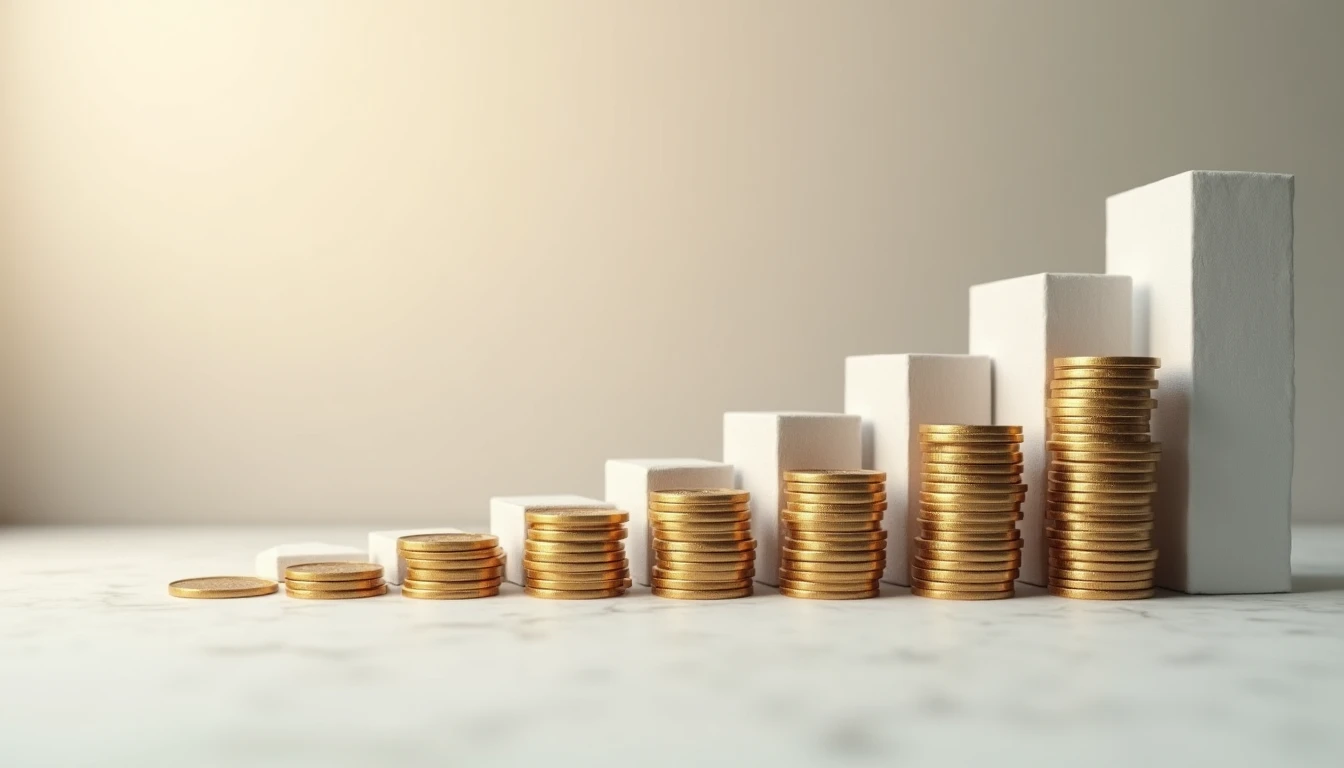
Im zweiten Jahr werden nicht mehr nur 1.000 Euro verzinst, sondern 1.050 Euro. Die Zinsen betragen dann 52,50 Euro. Im dritten Jahr wächst die Berechnungsgrundlage erneut. Nach drei Jahren liegt der Betrag im Beispiel bei rund 1.157,63 Euro statt bei 1.150 Euro.
Die Differenz von rund 7,63 Euro ist nach drei Jahren noch überschaubar. Sie zeigt aber bereits, wie der Mechanismus funktioniert. Bei einer längeren Laufzeit wird der Unterschied größer, weil der Zinseszins mehr Zeit erhält, auf immer höhere Beträge angewendet zu werden.
Die häufig verwendete Formel lautet:
Endkapital = Startkapital × (1 + Zinssatz) ^ Anzahl der Zeiträume
Der Zinssatz wird für die Berechnung als Dezimalzahl eingesetzt. Bei 5 Prozent entspricht das 0,05. Ohne regelmäßige zusätzliche Einzahlungen beschreibt die Formel, wie sich ein einmal angelegter Betrag entwickelt. Bei regelmäßigen Einzahlungen muss die Rechnung erweitert werden, weil jede Einzahlung zu einem unterschiedlichen Zeitpunkt verzinst wird.
Für Sophie liegt der praktische Wert des Beispiels nicht darin, ein bestimmtes Ergebnis zu erwarten. Viel wichtiger ist, dass sie nun den Ablauf nachvollziehen kann: Erst entstehen Zinsen auf das Kapital, dann werden diese Zinsen Teil des Kapitals, und anschließend nehmen sie selbst am Wachstum teil.
Welche Faktoren beeinflussen den Zinseszinseffekt?
Der Zinseszinseffekt hängt nicht von einer einzigen Stellschraube ab. Vier Faktoren sind besonders wichtig.
Zinssatz
Ein höherer Zinssatz führt bei ansonsten gleichen Bedingungen zu einem stärkeren Wachstum. Durch den Zinseszins wirkt sich der Unterschied nicht nur einmal, sondern über jeden weiteren Berechnungszeitraum aus. Ein höherer möglicher Ertrag bedeutet allerdings nicht automatisch ein besseres oder sichereres Investment. Chancen und Risiken müssen immer gemeinsam betrachtet werden.
Start- und Einzahlungsbetrag
Je größer das Kapital ist, auf das Erträge berechnet werden, desto größer kann auch der absolute Zuwachs ausfallen. Regelmäßige Einzahlungen können den Aufbau zusätzlich unterstützen. Dabei beginnt jede Einzahlung zu einem anderen Zeitpunkt mit der Verzinsung. Früher eingezahlte Beträge haben mehr Zeit, am Zinseszinseffekt teilzunehmen als später eingezahlte.
Häufigkeit der Zinsgutschrift
Zinsen können je nach Anlage beispielsweise jährlich oder in anderen Intervallen gutgeschrieben werden. Werden Erträge früher dem Kapital zugerechnet, können sie früher wieder an der Berechnung teilnehmen. Für einen fairen Vergleich müssen deshalb nicht nur nominale Zinssätze, sondern auch die Gutschriftintervalle und sonstigen Bedingungen berücksichtigt werden.
Anlagedauer
Die Laufzeit entscheidet darüber, wie oft der Effekt wirken kann. Ein kurzer Zeitraum lässt wenig Gelegenheit für Erträge, selbst weitere Erträge zu erzeugen. Mit jedem zusätzlichen Zeitraum wächst diese Möglichkeit. Deshalb sollte Sophie nicht nur fragen, welcher Zinssatz genannt wird, sondern auch, wie lange das Kapital voraussichtlich investiert bleiben kann.
Diese Faktoren lassen sich nicht beliebig optimieren. Ein höherer Zinssatz kann mit höheren Schwankungen oder Risiken verbunden sein, und eine längere Laufzeit ist nur sinnvoll, wenn das Geld in dieser Zeit nicht benötigt wird. Der Zinseszins ist daher kein Grund, Sicherheitsaspekte oder die eigene finanzielle Situation auszublenden.
Warum die Anlagedauer beim Zinseszins entscheidend ist
Zeit ist der Faktor, den Einsteiger am häufigsten unterschätzen. Der Grund liegt in der Struktur des Effekts: Zunächst wächst nur das ursprüngliche Kapital. Später wachsen zusätzlich die früheren Erträge. Noch später können auch diese zusätzlichen Erträge selbst weitere Erträge hervorbringen.
Ein Vergleich mit kurzen und langen Zeiträumen macht das Prinzip sichtbar. Bei einem konstanten Zinssatz ist der Unterschied zwischen einfachem Zins und Zinseszins nach kurzer Zeit oft begrenzt. Über einen deutlich längeren Zeitraum wird die Kurve des Zinseszinses zunehmend steiler, während der einfache Zins bei gleicher Berechnungsweise gleichmäßig weiterläuft.
Das bedeutet nicht, dass eine lange Laufzeit jedes Ergebnis automatisch verbessert. Märkte können schwanken, Zinssätze können sich ändern, Kosten können die Entwicklung beeinflussen, und die Kaufkraft des Geldes kann sich verändern. Außerdem kann niemand aus dem Zinseszinseffekt allein eine sichere zukünftige Rendite ableiten. Die Zeit vergrößert lediglich den Zeitraum, in dem die Berechnungsweise wirken kann.
Für Sophie folgt daraus eine nüchterne, aber wichtige Erkenntnis: Sie muss nicht den perfekten Einstiegszeitpunkt finden, um das Prinzip zu verstehen. Sie sollte zunächst klären, welchen Betrag sie entbehren kann, welchen Zeitraum sie realistisch einplant und welche Schwankungen sie aushält. Geduld ersetzt keine Prüfung der Anlage, kann aber ein wichtiger Bestandteil eines langfristigen Plans sein.
Der Zinseszins ist also keine Geheimformel, sondern das Ergebnis von wiederholter Verzinsung und Zeit. Wer den Unterschied zum einfachen Zins kennt, kann Rechenbeispiele besser beurteilen und Erwartungen realistischer einordnen. Sophie startet mit Unsicherheit über einen oft gehörten Begriff. Am Ende versteht sie, an welchen Stellen der Effekt entsteht und warum frühes, konsequentes und langfristig ausgerichtetes Handeln grundsätzlich mehr Raum für diesen Effekt lässt.
Häufig gestellte Fragen
Was bedeutet Zinseszins einfach erklärt?
Beim Zinseszins werden nicht nur das ursprüngliche Kapital, sondern auch bereits gutgeschriebene Zinsen verzinst. Dadurch wächst die Berechnungsgrundlage von Zeitraum zu Zeitraum.
Was ist der Unterschied zwischen einfachem Zins und Zinseszins?
Beim einfachen Zins werden die Zinsen immer nur auf das Startkapital berechnet. Beim Zinseszins werden frühere Zinsen dem Kapital zugerechnet und anschließend ebenfalls verzinst.
Welche Faktoren beeinflussen den Zinseszinseffekt?
Wichtig sind vor allem Zinssatz, Kapital beziehungsweise Einzahlungen, Häufigkeit der Zinsgutschrift und Anlagedauer. Auch Kosten und die konkreten Bedingungen einer Anlage können die Entwicklung beeinflussen.
Warum ist Zeit beim Zinseszins so wichtig?
Je länger das Kapital investiert bleibt, desto häufiger können bereits erzielte Zinsen selbst weitere Zinsen erzeugen. Dadurch kann sich der Abstand zum einfachen Zins über längere Zeiträume vergrößern.