Sophie Krause sitzt mit Freunden am Küchentisch, als jemand Anleihen als sichere Geldanlage lobt. Sie nickt zunächst, merkt aber schnell, dass ihr die wichtigsten Begriffe fehlen: Wer leiht wem Geld? Was bedeutet Laufzeit? Und ist eine feste Zinszahlung wirklich gleichbedeutend mit Sicherheit?
Was sind Anleihen? Die Grundlagen einfach erklärt
Eine Anleihe ist im Kern ein Kredit in handelbarer Form. Ein Staat, eine Bank oder ein Unternehmen – der sogenannte Emittent – nimmt Geld von Anlegern auf. Dafür verspricht er, während einer vereinbarten Laufzeit Zinsen zu zahlen und das geliehene Kapital am Ende zurückzuzahlen.
Wer eine Anleihe kauft, wird also nicht automatisch Miteigentümer des Emittenten. Bei einer Aktie ist der Anleger am Unternehmen beteiligt. Bei einer Anleihe ist er dagegen Gläubiger: Er hat einen Anspruch auf die vereinbarten Zahlungen, sofern der Emittent seine Verpflichtungen erfüllen kann.
Ein einfaches Beispiel: Ein Unternehmen möchte Geld aufnehmen und gibt dafür Anleihen aus. Sophie kauft eine dieser Anleihen. Damit stellt sie dem Unternehmen Kapital zur Verfügung. Im Gegenzug erhält sie Zinsen und soll am Ende der Laufzeit den Nennwert zurückbekommen. Der Nennwert ist der Betrag, auf den sich die Rückzahlung bezieht.
Damit wird auch klar, warum Anleihen für viele Anleger interessant sind. Sie können regelmäßige Zahlungseingänge bieten und sind oft leichter planbar als Anlagen, deren Ertrag ausschließlich von steigenden Kursen abhängt. Planbar bedeutet jedoch nicht risikolos. Schon die Zahlungsfähigkeit des Emittenten und die Entwicklung am Markt können den tatsächlichen Wert beeinflussen.
Wer sich zunächst mit finanziellen Bildungsinhalten und Tutorials beschäftigt, findet einen guten Zugang zu solchen Grundbegriffen. Entscheidend ist, dass Sophie Anleihen nicht mehr als undurchsichtige Finanzprodukte betrachtet, sondern als vertraglich geregelte Kreditbeziehung mit bestimmten Chancen und Risiken.
Wie funktionieren Anleihen mit Emittent, Laufzeit und Zinszahlung?
Der Ablauf lässt sich in vier Bausteine zerlegen: Emittent, Kauf, Zinszahlung und Rückzahlung.
Der Emittent gibt die Anleihe aus, um sich Geld zu beschaffen. Anleger kaufen sie entweder bei der ursprünglichen Ausgabe oder später an einem Handelsplatz. Der Ausgabepreis kann dem Nennwert entsprechen, muss es aber nicht. Ab diesem Zeitpunkt gelten die Bedingungen der Anleihe, etwa Zinssatz, Zahlungstermine und Laufzeit.
Die Laufzeit beschreibt, wie lange die Anleihe besteht. Während dieser Zeit zahlt der Emittent den vereinbarten Zins, häufig als Kupon bezeichnet. Der Kupon bezieht sich in der Regel auf den Nennwert und nicht zwingend auf den Preis, den Sophie beim Kauf bezahlt hat. Am Ende der Laufzeit steht die Tilgung: Der Emittent zahlt den vorgesehenen Rückzahlungsbetrag zurück.
Nehmen wir an, Sophie kauft eine Anleihe eines Staates. Der Staat erhält ihr Geld und verpflichtet sich, jährlich Zinsen zu zahlen. Nach dem vereinbarten Zeitraum soll sie zusätzlich ihr eingesetztes Kapital zurückerhalten. Verkauft Sophie die Anleihe jedoch vorher, erhält sie nicht automatisch genau den Nennwert. Dann zählt der aktuelle Marktpreis.
Hier hilft es, die wie funktionieren anleihen als Zusammenspiel von Vertrag und Markt zu verstehen. Der Vertrag legt die versprochenen Zahlungen fest. Der Markt bewertet laufend, wie attraktiv diese Zahlungen im Vergleich zu neu angebotenen Anleihen sind. Deshalb können sich Kurse verändern, obwohl der ursprüngliche Kupon unverändert bleibt.
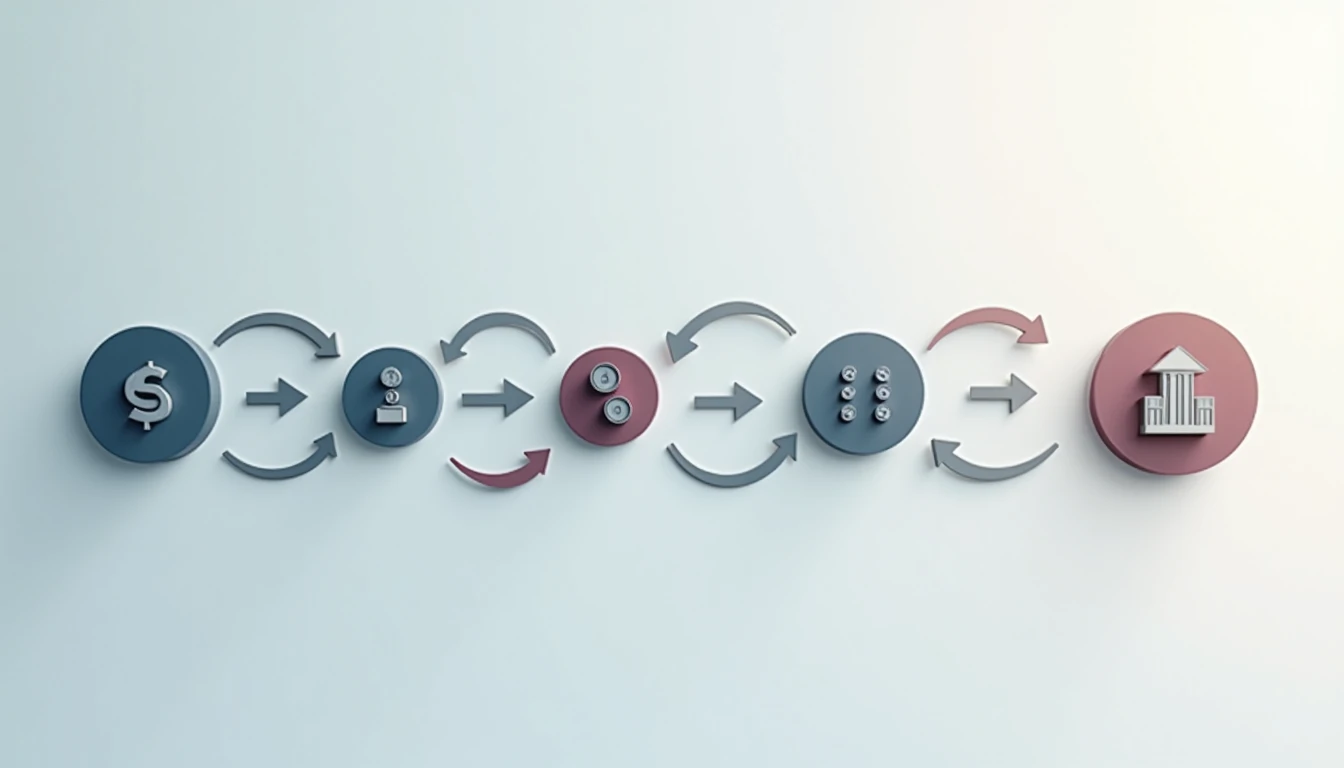
Die wichtigsten Begriffe lassen sich so einordnen:
- Emittent: Staat, Unternehmen oder andere Stelle, die sich über die Anleihe Geld leiht.
- Nennwert: Betrag, auf den sich die vertragliche Rückzahlung bezieht.
- Kupon: Der vereinbarte Zinsbetrag beziehungsweise Zinssatz der Anleihe.
- Laufzeit: Zeitraum bis zur vorgesehenen Rückzahlung.
- Fälligkeit: Zeitpunkt, an dem die Rückzahlung erfolgen soll.
Sophie erkennt damit den roten Faden: Sie überlässt Kapital, erhält dafür möglicherweise laufende Zinsen und trägt im Gegenzug unter anderem das Risiko, dass sich die finanzielle Lage des Emittenten oder der Marktwert verändert.
Welche Arten von Anleihen gibt es?
Nicht jede Anleihe funktioniert unter denselben Bedingungen. Die wichtigsten Unterschiede ergeben sich daraus, wer das Geld aufnimmt, wie die Zinsen ausgestaltet sind und ob zusätzliche Rechte bestehen.
Staatsanleihen werden von Staaten ausgegeben. Ihr Risiko hängt unter anderem von der wirtschaftlichen und finanziellen Lage des jeweiligen Staates ab. Der Begriff „Staatsanleihe“ allein sagt deshalb noch nicht, dass eine Anlage sicher ist. Verschiedene Staaten können sehr unterschiedliche Voraussetzungen haben.
Unternehmensanleihen stammen von Unternehmen. Sie können einen höheren Zins bieten als bestimmte Staatsanleihen, weil Anleger für die Finanzierung eines Unternehmens unter Umständen ein höheres Ausfallrisiko übernehmen. Entscheidend ist die Bonität des jeweiligen Emittenten, also seine Fähigkeit, Zinsen und Rückzahlung zu leisten.
Wandelanleihen verbinden eine Anleihe mit einer möglichen Umwandlung in Aktien des ausgebenden Unternehmens. Die konkreten Bedingungen legen fest, ob, wann und zu welchem Verhältnis eine Umwandlung möglich ist. Dadurch kommt neben den klassischen Anleihemerkmalen ein Bezug zur Aktienentwicklung hinzu.
Nullkuponanleihen zahlen während der Laufzeit keinen laufenden Kupon. Stattdessen kann der Ausgabepreis unter dem Rückzahlungsbetrag liegen. Die Differenz bildet einen wesentlichen Teil des Ertrags, sofern die Rückzahlung wie vorgesehen erfolgt.
Daneben gibt es Anleihen mit unterschiedlichen Laufzeiten, Währungen oder Zinsmodellen. Für Einsteiger ist weniger wichtig, sofort jede Sonderform auswendig zu kennen. Wichtiger ist die erste Prüfung: Wer ist der Emittent? Wie lange ist das Geld gebunden? Welche Zahlungen sind vorgesehen? Und welche Risiken können den Wert oder die Rückzahlung beeinflussen?
Der Vergleich zwischen Staats- und Unternehmensanleihe zeigt Sophie, dass die Bezeichnung allein nicht genügt. Zwei Anleihen können beide regelmäßige Zinsen versprechen und trotzdem ein deutlich unterschiedliches Risiko haben. Mit diesem Blick auf die Unterschiede ist sie bereit, den nächsten Schritt zu verstehen: die Rendite.
Wie entstehen Rendite und Kursentwicklung bei Anleihen?
Der Kupon ist nicht dasselbe wie die Rendite. Der Kupon beschreibt die vertragliche Zinszahlung. Die Rendite betrachtet dagegen, was Sophie im Verhältnis zu ihrem tatsächlichen Kaufpreis und unter Einbeziehung weiterer Zahlungs- und Kursveränderungen erzielt.
Kauft sie eine Anleihe genau zum Nennwert und hält sie bis zur vorgesehenen Rückzahlung, erscheinen Kupon und erwarteter Ertrag zunächst leicht verständlich. Kauft sie die Anleihe aber über oder unter dem Nennwert, verändert sich ihre Rendite. Auch der Zeitpunkt eines Verkaufs spielt eine Rolle.
Ein vereinfachtes Beispiel: Sophie kauft eine Anleihe unter ihrem Nennwert. Bleibt der Emittent zahlungsfähig und wird am Ende der Nennwert zurückgezahlt, entsteht neben den laufenden Zinsen zusätzlich ein möglicher Kursgewinn bis zur Rückzahlung. Kauft sie dagegen über dem Nennwert, kann dieser Unterschied den Gesamtertrag mindern.
Warum schwankt der Kurs? Ein wichtiger Einflussfaktor ist das allgemeine Zinsniveau. Steigen die Marktzinsen, werden neu ausgegebene Anleihen möglicherweise attraktiver als ältere Papiere mit einem niedrigeren Kupon. Der Kurs der älteren Anleihe kann dann unter Druck geraten, damit ihre laufenden Zahlungen im Vergleich wieder konkurrenzfähig wirken.
Sinken die Marktzinsen, kann es umgekehrt sein: Eine ältere Anleihe mit einem vergleichsweise hohen Kupon wird interessanter, und ihr Kurs kann steigen. Die genaue Reaktion hängt unter anderem von Laufzeit, Kupon, Bonität und Marktbedingungen ab.
Wer die Anleihe bis zur Fälligkeit hält, betrachtet häufig stärker die vereinbarten Zahlungen und die Rückzahlung. Wer vorher verkaufen möchte, muss den aktuellen Kurs berücksichtigen. Deshalb sind Anleihen keineswegs immer wertstabil. Feste Zinsen bedeuten nicht, dass der Marktpreis feststeht.
Für Sophie ist das ein wichtiger Perspektivwechsel: Rendite entsteht nicht nur durch den Kupon. Kaufpreis, Rückzahlung, laufende Zinsen und ein möglicher Verkaufskurs gehören zusammen. Erst diese Bausteine ergeben ein realistischeres Bild des Ertrags.
Welche Risiken haben Anleihen?
Anleihen gelten oft als ruhiger als Aktien. Das kann im Vergleich bestimmter Produkte zutreffen, ersetzt aber keine Risikoanalyse. Eine Anleihe bleibt eine Forderung gegenüber einem Emittenten und unterliegt Marktveränderungen.
Das Emittenten- oder Ausfallrisiko beschreibt die Gefahr, dass ein Staat oder Unternehmen Zinsen nicht pünktlich zahlen oder das Kapital nicht vollständig zurückzahlen kann. Verschlechtert sich die finanzielle Lage des Emittenten, kann außerdem der Kurs der Anleihe fallen. Bei einer Unternehmensanleihe könnte etwa ein Unternehmen in Zahlungsschwierigkeiten geraten und seine Zinszahlungen aussetzen.
Das Zinsänderungsrisiko entsteht durch Veränderungen des allgemeinen Zinsniveaus. Steigende Marktzinsen können den Kurs bereits ausgegebener Anleihen belasten, besonders wenn deren Laufzeit noch lang ist. Wer vor der Fälligkeit verkaufen muss, könnte daher weniger erhalten als ursprünglich bezahlt.
Das Inflationsrisiko betrifft die Kaufkraft. Selbst wenn Sophie die vereinbarten Zinsen und die Rückzahlung erhält, können die Preise inzwischen stärker gestiegen sein. Der nominale Geldbetrag bleibt dann zwar erhalten, seine reale Kaufkraft kann jedoch geringer sein.
Hinzu kommen je nach Anleihe weitere Risiken, etwa Währungsrisiken bei fremden Währungen oder eine eingeschränkte Handelbarkeit. Auch eine breite Streuung beseitigt Risiken nicht vollständig, kann aber verhindern, dass die Entwicklung eines einzelnen Emittenten das gesamte Anlageergebnis bestimmt.
Eine sinnvolle Einordnung beginnt deshalb nicht mit der Frage, ob eine Anleihe „sicher“ ist. Besser sind konkrete Fragen: Wie zuverlässig wirkt der Emittent? Welche Laufzeit passt zur eigenen Planung? Wie wichtig ist ein Verkauf vor dem Ende? In welcher Währung erfolgen Zinszahlung und Rückzahlung? Und reicht der mögliche Ertrag aus, um die Risiken und die Inflation zu berücksichtigen?
Sophie muss nun nicht mehr jedes Detail kennen, um eine erste Anleihebeschreibung zu lesen. Sie weiß, dass ein höherer Zins häufig mit höheren Unsicherheiten verbunden sein kann, dass Kurse schwanken und dass die Rückzahlung von der Zahlungsfähigkeit des Emittenten abhängt. Aus der verunsicherten Einsteigerin wird damit eine Anfängerin, die Begriffe und Zusammenhänge sicherer einordnet. Für den nächsten Schritt kann eine vertiefende was sind anleihen helfen, bevor sie einzelne Produkte miteinander vergleicht.
Häufig gestellte Fragen
Was ist eine Anleihe einfach erklärt?
Eine Anleihe ist ein Wertpapier, mit dem sich ein Staat, Unternehmen oder anderer Emittent Geld von Anlegern leiht. Dafür sind Zinszahlungen und eine Rückzahlung des Kapitals zu vereinbarten Bedingungen vorgesehen.
Sind Anleihen sicherer als Aktien?
Das lässt sich nicht pauschal sagen. Anleihen haben eigene Risiken, darunter den Ausfall des Emittenten, Kursschwankungen durch veränderte Zinsen und den Verlust an Kaufkraft durch Inflation. Das konkrete Risiko hängt unter anderem vom Emittenten und von den Bedingungen der Anleihe ab.
Warum kann der Kurs einer Anleihe fallen, obwohl der Kupon feststeht?
Der Kupon bleibt vertraglich gleich, aber der Markt bewertet die Anleihe laufend neu. Wenn beispielsweise die Marktzinsen steigen, können neu ausgegebene Anleihen attraktiver sein. Dadurch kann der Kurs einer älteren Anleihe sinken, obwohl ihre vorgesehenen Zinszahlungen unverändert sind.