Als Sophie zum ersten Mal von Anleihen hört, klingt das Prinzip zunächst einfach: Anleger leihen einem Staat oder Unternehmen Geld und erhalten dafür Zinsen. Doch wer ist tatsächlich beteiligt, wann fließt das Geld zurück und weshalb kann sich der Kurs während der Laufzeit verändern? Dieser Überblick erklärt die Grundidee, den Ablauf sowie die wichtigsten Unterschiede und Risiken in verständlicher Sprache.
Was sind Anleihen? Die Grundidee einfach erklärt
Sophie begegnet dem Begriff zunächst in einem Gespräch über Geldanlage. Eine Anleihe klingt für sie wie ein kompliziertes Finanzprodukt. Bei genauerem Hinsehen steckt dahinter jedoch ein vertrautes Prinzip: ein Kredit.
Ein Staat oder ein Unternehmen benötigt Geld und leiht es sich von Anlegern. Dafür gibt der Herausgeber – in der Finanzsprache auch Emittent genannt – eine Anleihe aus. Wer diese Anleihe kauft, stellt dem Emittenten Kapital zur Verfügung. Im Gegenzug verspricht dieser, nach den vereinbarten Bedingungen Zinsen zu zahlen und das geliehene Geld später zurückzuzahlen.
Ein Staat könnte Anleihen beispielsweise nutzen, um große Vorhaben wie den Ausbau der Infrastruktur zu finanzieren. Ein Unternehmen kann sich auf diese Weise Kapital für Investitionen oder andere geschäftliche Zwecke beschaffen. Für Sophie bedeutet das: Sie kauft nicht einfach einen Gegenstand, sondern übernimmt die Rolle einer Kreditgeberin.
Genau deshalb gelten Anleihen oft als vergleichsweise planbare Anlageform. Die Bedingungen wie Zinssatz, Laufzeit und Rückzahlung werden bei der Ausgabe festgelegt. „Planbar“ bedeutet allerdings nicht automatisch „risikolos“. Ob der Emittent seine Verpflichtungen erfüllt, hängt von seiner finanziellen Situation ab. Außerdem kann sich der Wert der Anleihe vor dem Laufzeitende verändern.
Verständliche Finanzielle Bildungsinhalte und Tutorials können helfen, die einzelnen Begriffe einzuordnen, ohne sich zunächst durch komplizierte Fachsprache arbeiten zu müssen. Der wichtigste Gedanke bleibt aber einfach: Eine Anleihe ist ein Kredit, den Anleger vergeben.
Wer leiht wem Geld bei einer Anleihe?
Beim Kauf einer Anleihe wechseln die Rollen leicht die Perspektive. Sophie könnte zunächst denken, sie kaufe ein Finanzprodukt von einer Bank oder einem Handelsplatz. Wirtschaftlich betrachtet leiht sie ihr Geld jedoch dem Herausgeber der Anleihe.
Der Geldfluss lässt sich in drei Schritten beschreiben:
- Ein Staat oder Unternehmen gibt eine Anleihe aus und legt die Bedingungen fest.
- Anleger kaufen die Anleihe und stellen dem Emittenten damit Kapital zur Verfügung.
- Der Emittent zahlt die vereinbarten Zinsen und am Ende der Laufzeit das geliehene Kapital zurück – sofern er dazu in der Lage ist.
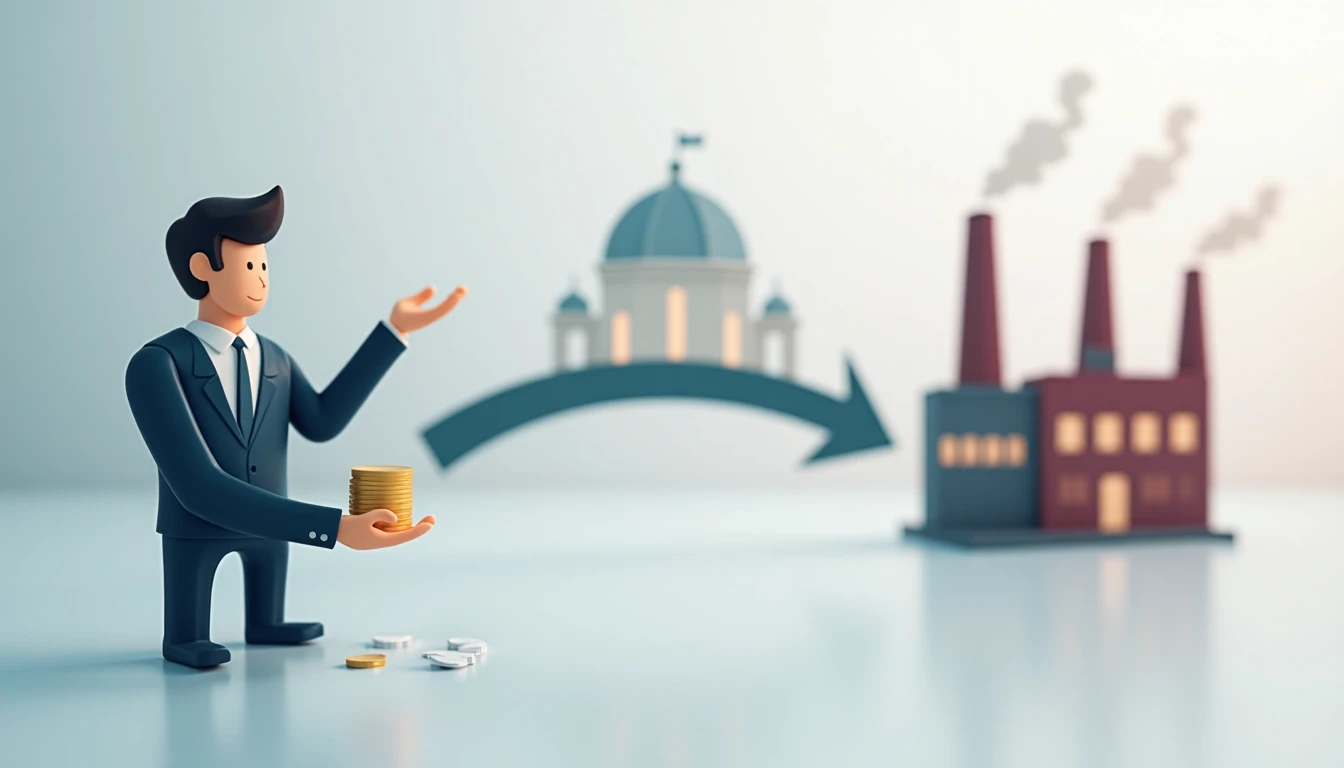
Die Bank oder der Börsenplatz kann beim Kauf eine wichtige Abwicklungs- oder Vermittlungsrolle übernehmen. Der eigentliche Schuldner ist aber der Emittent. Bei einer Staatsanleihe ist es also der jeweilige Staat, bei einer Unternehmensanleihe das betreffende Unternehmen.
Diese Unterscheidung ist für Sophie wichtig, weil sie den Blick auf das Risiko verändert. Entscheidend ist nicht nur, wie bekannt ein Finanzprodukt klingt, sondern auch, wer das Geld zurückzahlen muss und wie zuverlässig dieser Schuldner voraussichtlich ist. Die Anleihe verbrieft eine Forderung gegenüber dem Emittenten. Sie macht Sophie aber nicht automatisch zur Miteigentümerin des Unternehmens. Anders als bei Aktien erhält sie grundsätzlich keine Eigentumsrechte, sondern eine vertraglich festgelegte Forderung.
Zinsen, Laufzeit und Rückzahlung: So funktioniert eine Anleihe
Drei Begriffe erklären den typischen Ablauf einer Anleihe: Zinsen, Laufzeit und Rückzahlung.
Der Zinssatz wird häufig als Kupon bezeichnet. Er beschreibt, welche Zinszahlung der Emittent nach den vereinbarten Bedingungen leistet. Bei vielen klassischen Anleihen erfolgt diese Zahlung regelmäßig, zum Beispiel jährlich. Die konkrete Höhe und der Zahlungstermin stehen in den Anleihebedingungen.
Die Laufzeit bezeichnet den Zeitraum zwischen Ausgabe und vereinbartem Ende der Anleihe. Kauft Sophie eine Anleihe mit fünfjähriger Laufzeit, ist damit zunächst festgelegt, dass die Rückzahlung des Nominalbetrags am Ende dieses Zeitraums vorgesehen ist. Während der Laufzeit kann sie die vereinbarten Zinsen erhalten.
Am Laufzeitende erfolgt die Rückzahlung. Sophie bekommt dann den festgelegten Rückzahlungsbetrag, sofern der Emittent seine Verpflichtung erfüllen kann. Der Betrag, den sie beim Kauf tatsächlich bezahlt, kann allerdings vom späteren Rückzahlungsbetrag abweichen, wenn die Anleihe zwischenzeitlich am Markt gehandelt wird. Auch Gebühren und die genaue Ausgestaltung der Anleihe können die tatsächliche Rendite beeinflussen.
Ein einfaches Beispiel: Eine fünfjährige Anleihe sieht regelmäßige Zinszahlungen vor. Sophie hält sie bis zum Ende der Laufzeit. Dann erhält sie die letzte Zinszahlung und den vereinbarten Rückzahlungsbetrag. Verkauft sie vorher, endet dieser Ablauf für sie vorzeitig. Sie erhält dann den aktuellen Marktpreis, der höher oder niedriger als ihr ursprünglicher Kaufpreis sein kann.
Damit kann Sophie nun die Grundmechanik erklären: Die Zinsen sind die laufende Vergütung für das Überlassen des Geldes, die Laufzeit beschreibt den Zeitraum und die Rückzahlung bringt das Kapital am Ende zurück. Der Rückzahlungsbetrag ist jedoch keine Garantie dafür, dass ein Verkauf vor dem Laufzeitende ohne Verlust möglich ist.
Staatsanleihen oder Unternehmensanleihen: Die wichtigsten Unterschiede
Der zentrale Unterschied liegt darin, wer das Geld leiht. Bei einer Staatsanleihe ist ein Staat der Emittent. Bei einer Unternehmensanleihe übernimmt ein Unternehmen diese Rolle. Beide Anleihearten funktionieren nach demselben Grundprinzip, unterscheiden sich aber bei Schuldner, Ausfallrisiko und möglichen Zinszahlungen.
Staatsanleihen werden häufig als stabiler wahrgenommen, weil Staaten über regelmäßige Einnahmen und größere Finanzierungsmöglichkeiten verfügen können. Das heißt nicht, dass jede Staatsanleihe automatisch sicher ist. Die wirtschaftliche und politische Lage des jeweiligen Staates spielt eine wichtige Rolle.
Unternehmensanleihen können für Anleger interessant sein, weil Unternehmen für das geliehene Geld unter Umständen einen höheren Zins anbieten als ein besonders solide eingeschätzter Staat. Dieser höhere Zins steht jedoch typischerweise einem höheren Risiko gegenüber: Verschlechtert sich die finanzielle Lage des Unternehmens, kann die Rückzahlung unsicherer werden.
Sophie sollte daher nicht nur auf die Höhe des Zinses schauen. Eine höhere Verzinsung kann ein Hinweis darauf sein, dass der Markt dem Emittenten ein größeres Risiko zuschreibt. Zusätzlich können Laufzeit, Währung, Rang der Forderung und die Handelbarkeit der Anleihe eine Rolle spielen. Für Einsteiger ist zunächst vor allem die Grundfrage entscheidend: Wer ist der Schuldner, und wie wahrscheinlich erscheint es, dass er Zinsen und Kapital wie vereinbart zahlt?
Warum schwankt der Kurs einer Anleihe?
Sophie ist zunächst irritiert: Wenn der Zinssatz bei der Ausgabe festgelegt wurde, warum verändert sich dann der Kurs? Die Antwort liegt im Unterschied zwischen den festen Bedingungen der Anleihe und ihrem aktuellen Marktwert.
Der wichtigste Einflussfaktor sind häufig die allgemeinen Marktzinsen. Angenommen, eine ältere Anleihe zahlt einen bestimmten festen Zins. Steigen die Marktzinsen danach, können neu ausgegebene Anleihen möglicherweise attraktivere Konditionen bieten. Damit die ältere Anleihe für Käufer weiterhin interessant ist, kann ihr Kurs sinken. Fallen die Marktzinsen dagegen, kann eine ältere Anleihe mit vergleichsweise günstiger Verzinsung an Attraktivität gewinnen und ihr Kurs steigen.
Auch die Einschätzung des Emittenten wirkt sich auf den Kurs aus. Verschlechtern Nachrichten seine finanzielle Lage oder steigt die Sorge über eine mögliche Zahlungsunfähigkeit, verlangen Anleger häufig einen niedrigeren Preis oder eine höhere erwartete Rendite. Positive Entwicklungen können den gegenteiligen Effekt haben. Zusätzlich beeinflussen Angebot und Nachfrage, wie leicht eine Anleihe gehandelt werden kann.
Für Sophie folgt daraus eine wichtige Unterscheidung: Hält sie eine Anleihe bis zur vorgesehenen Rückzahlung und erfüllt der Emittent seine Pflichten, sind die vereinbarten Zahlungen maßgeblich. Verkauft sie vorher, zählt dagegen der aktuelle Marktpreis. Dann kann ein Kursverlust entstehen, selbst wenn der Emittent weiterhin Zinsen zahlt.
Die wichtigsten Risiken lassen sich deshalb knapp zusammenfassen: das Ausfallrisiko des Emittenten, das Zinsänderungsrisiko, Kursschwankungen und bei bestimmten Anleihen zusätzlich ein Währungsrisiko. Die Bezeichnung „sicherer Hafen“ sollte Sophie daher nicht als Versprechen verstehen. Anleihen können planbare Zahlungsströme bieten, sind aber nicht frei von Risiken.
Sophie sieht Anleihen nun nicht mehr als undurchschaubares Produkt. Sie weiß, dass Anleger einem Staat oder Unternehmen Geld leihen, dafür nach den Bedingungen Zinsen erhalten und am Ende der Laufzeit eine Rückzahlung erwarten. Sie kann Staats- und Unternehmensanleihen unterscheiden und versteht, warum der Kurs während der Laufzeit schwankt. Aus der anfänglichen Unsicherheit ist eine solide Grundlage entstanden – genau der Ausgangspunkt, von dem aus sie weitere Finanzthemen sinnvoll beurteilen kann.
Weitere was sind anleihen können an diese Grundlagen anknüpfen und einzelne Begriffe noch vertiefen.
Häufig gestellte Fragen
Was ist eine Anleihe einfach erklärt?
Eine Anleihe ist ein Kredit, den Anleger einem Staat oder Unternehmen geben. Dafür erhalten sie nach den vereinbarten Bedingungen Zinsen und sollen das eingesetzte Kapital am Ende der Laufzeit zurückbekommen.
Warum kann der Kurs einer Anleihe fallen?
Der Kurs kann unter anderem fallen, wenn die allgemeinen Marktzinsen steigen, sich die Bonität des Emittenten verschlechtert oder die Nachfrage nach der Anleihe sinkt.
Sind Staatsanleihen sicherer als Unternehmensanleihen?
Staatsanleihen werden häufig als weniger riskant eingeschätzt, aber das hängt vom jeweiligen Staat ab. Unternehmensanleihen können höhere Zinsen bieten, gehen dafür aber oft mit einem höheren Ausfallrisiko einher.